
◆監修・編集責任者
B2B EC-COLUMN
この記事のポイント
- 電話受注1件を受付・聞き取り・入力・確認・出荷連絡に分け、置き換えで減る工程と残る工程を切り分ける
- 削減工数は件数×切り替え率×(減る工程の時間+手戻りの減少分)で出し、導入・運用の負担を引いて判断する
- 公的資料の51.4%は受発注データ連携の実証での中小企業の平均で、自社試算の前提ではなく点検の目安にとどめる
- 損益分岐は運用負担を1件あたりの削減の価値で割って求め、並行運用の手間を入れると必要な切り替え率は上がる
- 件数が多く定型で手戻りの多い得意先から切り替え、1〜3か月後に同じ方法で測り直して広げるかを決める
目次
電話が鳴るたびに手が止まる受注業務を、工程に分けて見る
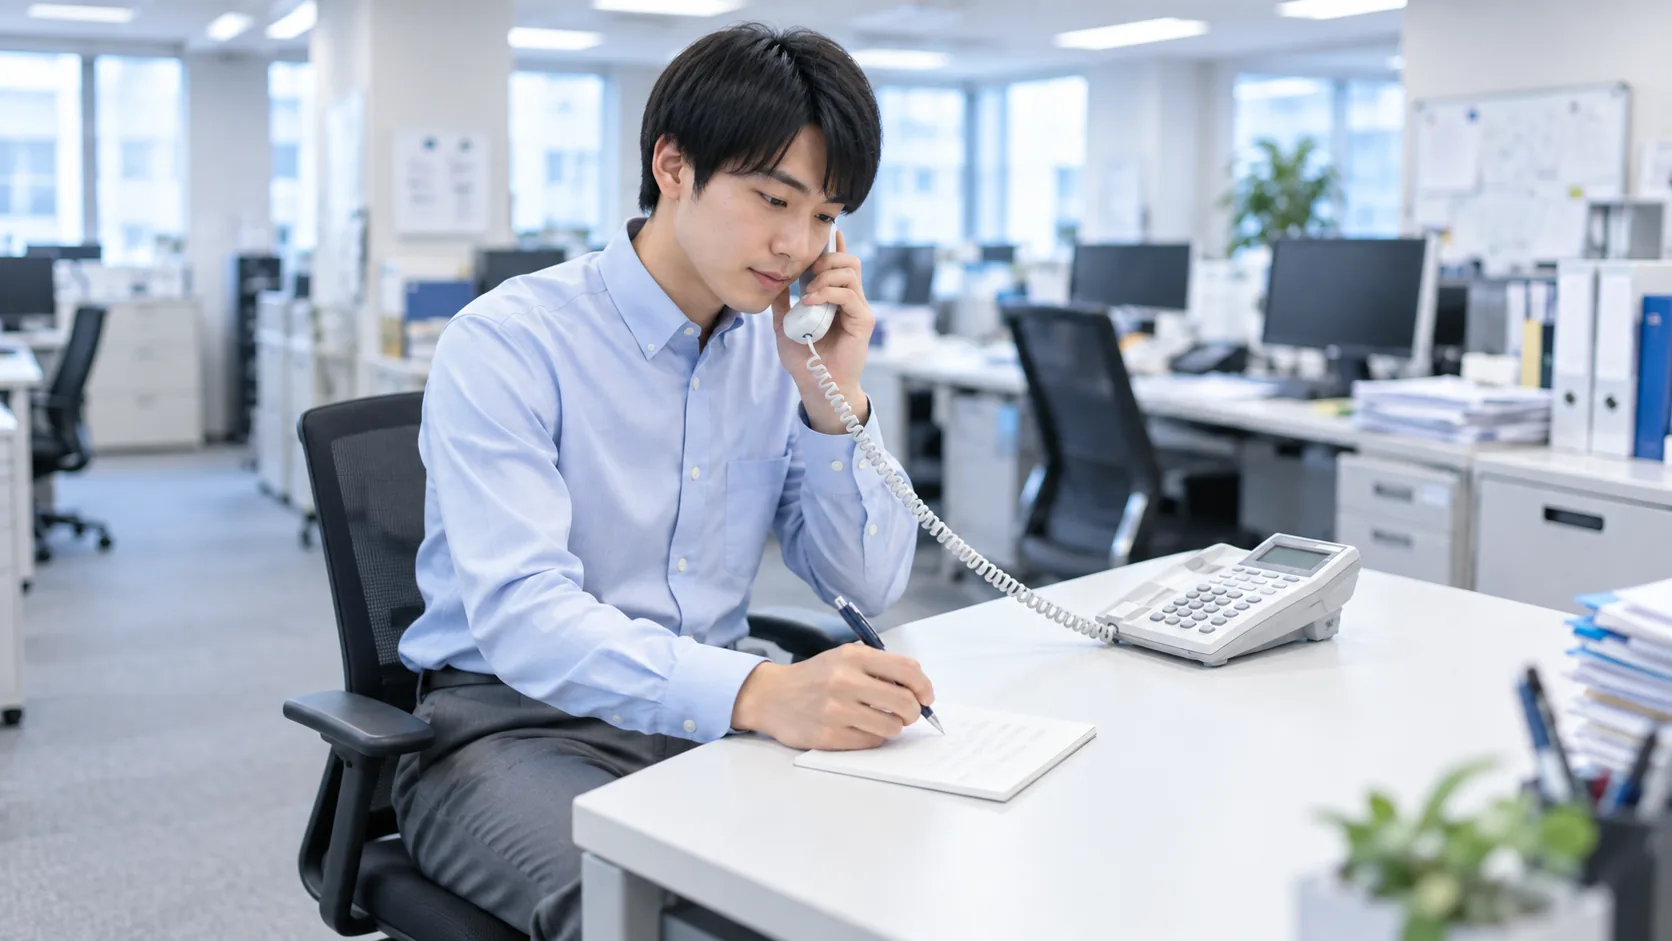
電話が鳴るたびに見積もりや出荷の手を止め、品番と数量を聞き取って受注入力へ書き写し、念のため折り返して確かめる。
その時間が積み重なっていると分かっていても、置き換えで何時間減るのかを言えなければ、投資の話を上司にも自分にも通せません。
まず電話受注1件を工程に分け、置き換えで減る工程と残る工程を切り分けます。
次に件数・1件の所要時間・手戻り・時間単価から削減工数を出し、導入と運用の負担を引いて判断します。
公的資料の削減率は受発注データ連携の実証で得られた値なので、前提にはしません。
得意先の一部から切り替え、測り直しながら進めます。
電話受注1件の工程(受付・聞き取り・入力・確認・出荷連絡)
電話受注の負担が見えにくいのは、1件ずつは数分で終わり、その数分が一日の中に散らばっているからです。
「電話が多い」という感覚のままでは、置き換えの効果に結び付きません。
件数と時間に分ける必要があります。
そこで、1件の電話受注を次の5つの工程に分けてみます。
- 受付:電話に出て、得意先と発注担当者を確かめる
- 聞き取り:品番・数量・納期・納品先を聞き、メモや注文票に書く
- 入力:メモを見ながら、受注システムや台帳、出荷指示書へ書き写す
- 確認:在庫や納期を調べ、復唱や折り返しで内容を確かめる
- 出荷連絡:倉庫や配送の担当へ指示を出し、必要なら得意先へ納期を回答する
FAXで届いた注文を同じ人が入力している場合も、流れはほぼ同じです。
受付と聞き取りの代わりに「紙を読み取る」作業が入るだけで、入力から先は変わりません。
中小企業庁の資料は、電話やFAXによる受発注では経理システムへの手入力による転記が必要になり、ミスや書類紛失のリスクがあると説明しています1。
工程に分けると、その転記がどこで起き、誰の手を止めているのかが見えてきます。
置き換えで減る工程と残る工程
得意先が画面やデータで注文を送るようになると、注文内容は最初から文字やデータとして届きます。
同じ資料は、帳票をデータでやり取りすれば手入力が不要になるとしています1。
電話受注に当てはめると、減るのは主に聞き取りと入力です。
耳で聞いた内容を紙に書き、それを別の画面へ写すという二度の作業がなくなります。
一方で、置き換えても消えない工程があります。
在庫が足りない注文の調整、特注品や値引きの相談、納期の前倒しの依頼は、画面に注文が入った後も人が判断します。
出荷指示も、受注データから自動で作られる仕組みでなければ、担当者の作業として残ります。
さらに、届いた注文を画面で確かめる作業が新しく加わります。
受付の手間は、電話に出る時間から画面を確認する時間へ形を変えて残る、と考えておくほうが実態に近くなります。
どの工程が減り、どの工程が残るかは、得意先や品目によって変わります。
毎回同じ品番を同じ数量で頼む得意先なら、聞き取りはほとんど不要になります。
一方、相談しながら数量や仕様を決める得意先では、電話の会話そのものが仕事の中身です。
工程ごとにどれだけ減るかを示した公的な数値はないため、この仕分けは試算の出発点となる考え方として使います。
実際の削減量は、自社の記録で確かめます。
電話番の時間を1〜2週間記録する
試算に使う数字は、記憶ではなく記録から取ります。
電話を受けた人が1件ごとに、受けた時刻・得意先・通話を終えた時刻・入力を終えた時刻・折り返しや訂正の有無を書き残します。
これだけで、工程別の時間がおおよそつかめます。
記録用紙を電話の横に置き、書く項目を5つ程度に絞っておくと、忙しい日でも続けやすくなります。
期間は1〜2週間が目安です。
月初や締め日前に注文が集まる業態では、その週を含めないと件数を少なく見積もってしまいます。
担当者が複数いる場合は、全員が同じ用紙で記録します。
あわせて、特定の人に電話が集中していないかも見ておくと、置き換え後に誰の時間が空くのかを説明しやすくなります。
記録のこつは、通話の時間と、通話の後に続く作業の時間を分けて書くことです。
通話は3分で終わっても、在庫を調べて折り返し、入力して出荷指示を出すまでに10分かかっていることがあります。
置き換えで減るのは通話後の作業も含めた全体なので、通話時間だけを集めると効果を小さく見積もります。
FAXやメールで届く注文が混ざっている場合は、受付方法ごとに印を付けて記録します。
電話だけを置き換えるのか、FAXも含めて移すのかによって、試算に入れる件数が変わるためです。
| 工程 | 電話受注 | 置き換え後 |
|---|---|---|
| 受付 | 電話に出て得意先を確かめる | 届いた注文を画面で確認する作業に変わる |
| 聞き取り | 品番・数量・納期を聞いて書く | 注文が文字・データで届くため減る |
| 入力 | メモを受注システムや台帳へ書き写す | 手入力の転記が減る |
| 確認 | 在庫・納期の確認と復唱・折り返し | 例外注文の調整や在庫の確認は残る |
| 出荷連絡 | 倉庫・配送への指示と納期回答 | 受注データから自動でつながらなければ残る |
▼ 図の内容を文字で読む
- 置き換えで減る工程
- 聞き取り
- 入力(手入力の転記)
- 形を変えて残る工程
- 受付(電話に出る時間から画面を確認する時間へ)
- 人の判断で残る工程
- 確認(在庫が足りない注文・特注品・納期の前倒し)
- 出荷連絡(受注データから自動でつながらない場合)
自社の削減工数を試算する式と、集める数字
入力値の一覧と集め方
記録がそろったら、試算に入れる値を決めます。
必要なのは次の項目です。
- 月の受注件数:記録期間の件数を1か月分に換算する
- 置き換えで減る工程の時間(1件あたり):記録した聞き取り・入力などの時間から、画面確認で新しく必要になる時間を引く
- 手戻り率の下がり幅:聞き間違い・入力漏れ・数量違いで訂正や再出荷が起きた割合が、置き換えでどれだけ下がるかの見込み
- 手戻り1件の処理時間:訂正の連絡、伝票の修正、再出荷の手配にかかる時間
- 切り替え率:月の件数のうち、電話から新しい受付方法へ移る注文の割合
- 時間単価:電話を受ける人の1時間あたりの人件費
- 導入・運用の負担:初期の設定作業と費用、月々の利用料、管理の手間
時間単価は、給与だけでなく会社が負担する社会保険料なども含め、年間の人件費を年間の労働時間で割ると実態に近づきます。
導入と運用の費用は製品や契約の内容によって大きく違います。
相場を当てはめるのではなく、候補となる受付方法の見積もりを取って入力します。
経営者や管理者が自分で電話を取っている場合は、その人の時間単価で計算するため、効果額は大きくなります。
ただし、その効果の中身は「人件費が減る」ことではありません。
空いた時間を見積もりや得意先への提案に回せるかどうかが、効果の中身になります。
手戻りを入力値に含めるのは、手入力による転記がミスの原因になると公的資料が指摘しているからです1。
転記がなくなれば、聞き間違いや書き写し違いから生じる訂正は減ると見込めます。
ただし、得意先が画面で数量を打ち間違えるといった別の誤りは残ります。
そのため、手戻りがゼロになる前提ではなく、どれだけ下がるかという下がり幅で計算します。
削減工数と効果額の計算式
式は次の三段階です。
- 月の削減工数=月の受注件数×切り替え率×(置き換えで減る工程の時間+手戻り率の下がり幅×手戻り1件の処理時間)
- 月の効果額=月の削減工数×時間単価
- 判断の目安=月の効果額−月の運用負担(初期の負担は回収期間で別に見る)
仮の数字で動かしてみます。
月300件の電話受注があり、記録の結果、1件に受付1分・聞き取り4分・入力3分・確認2分・出荷連絡2分の計12分かかっていたとします。
置き換えで受付・聞き取り・入力の8分が減り、届いた注文を画面で確かめる1分が加わるとすると、1件あたりの削減は7分です。
手戻り率が6%から2%に下がり、手戻り1件の処理に25分かかるとすると、下がり幅4%×25分で、1件あたり平均1分が手戻りの削減分になります。
合わせて1件8分の削減です。
得意先の半分が切り替えるとすると、月の削減工数は300件×50%×8分=1,200分、つまり20時間になります。
この20時間に時間単価を掛けたものが月の効果額で、そこから月の利用料などの運用負担を引いて、残るかどうかを見ます。
ここまでの数字はすべて説明のための仮の値です。
実際の件数や時間は、記録から入れ替えてください。
導入・運用の負担を引いて判断する
効果額から引く負担には、請求書に載る費用と、載らない手間の両方があります。
月の利用料のほかに、商品の一覧や得意先ごとの単価を登録する作業がかかります。
得意先の発注担当者へ使い方を説明する時間や、問い合わせへの対応も必要です。
得意先の側にも操作を覚える負担がかかるため、その負担が重いほど切り替え率は上がりにくくなります。
初期の負担は、月々の差額で何か月かけて取り戻すかで見ます。
仮に、設定作業と得意先への説明に合わせて40時間かかったとします。
月の削減工数から、利用料を時間に直した分と運用の手間を引いた正味が月10時間なら、40時間は4か月で取り戻す計算です。
初期費用がかかる場合も、時間単価で割って時間に換算すれば、同じ単位で比べられます。
もう一つ押さえておきたいのは、空いた時間がそのまま人件費の減少になるとは限らないことです。
電話番を兼ねている人の勤務時間が変わらなければ、効果は「本来の業務に戻せる時間」として現れます。
上司に説明するときは、効果額と並べて、その時間を見積もり作成や得意先対応など何に充てるのかまで示すと、判断の材料がそろいます。

▼ 図の内容を文字で読む
- 月の受注件数と切り替え率
- 切り替わる件数が決まる
- 減る工程の時間と手戻り率の下がり幅
- 1件あたりの削減時間が決まる
- 月の削減工数
- 切り替わる件数×1件あたりの削減時間
- 月の効果額
- 月の削減工数×時間単価
- 判断の目安
- 月の効果額−月の運用負担
公的資料の「51.4%削減」はどこまで当てはめられるか
実証の対象と条件
自社で出した数字が妥当か不安なとき、比べる相手になる公的な値があります。
中小企業庁の資料は、2016年度補正の事業で行われた12の実証プロジェクトについて、「大企業と比較すると中小企業のほうが業務時間の削減率が高く、平均して51.4%もの削減効果が得られました」と紹介しています1。
対象は、発注側と受注側の企業が受発注のデータをつなぐ取り組みです。
自動車、水インフラ、農林水産、輸出、卸・小売、サービスの6業界、5地域で行われました1。
電話で受けた注文を人が入力するのではなく、企業どうしが注文データそのものをやり取りする形を試した結果だという点が、この数字を読むときの前提になります。
電話受注の効果にそのまま使えない理由
この51.4%を自社の電話受注に掛けて、「受注業務が半分になる」と見積もるのは避けます。
理由は二つあります。
一つは、実証が受発注データの連携を対象にしたもので、電話受注を別の受付方法に置き換えた効果だけを測った値ではないことです。
もう一つは、どの工程が何%減ったのかという内訳が示されていないことです1。
内訳の分からない平均値は、自社の工程に分けて当てはめることができません。
実証に参加した企業で、もともと転記の作業が大きかったのか、出荷や請求まで自動でつながったのかによって、削減率の意味は大きく変わります。
前の節の仮の例では、切り替えた注文1件あたりの受注業務13.5分(12分に手戻りの平均1.5分を加えた時間)のうち8分、約6割が減る計算でした。
この約6割と51.4%を並べて高い低いを言うことはできても、どちらが正しいかは決められません。
使い方としては、試算を見直すきっかけにとどめます。
自社の試算が大きく離れているときは、減ると見た工程に例外注文の確認まで含めていないかを点検します。
逆に、通話後の作業を記録し漏らしていないかも確かめます。
51.4%は上限でも保証でもなく、自社の数字を点検するための外の物差しです。
なお、紹介しているページは2020年に掲載されたもので、当時の実証の結果である点も、比べるときの前提として押さえておきます。
| 項目 | 業務時間削減率(%) |
|---|---|
| 中小企業の平均業務時間削減効果 | 51.4 |
小規模では何件から元が取れるか:損益分岐の考え方
損益分岐の月間件数の求め方
件数が多くない事業者ほど気になるのは、月にどれだけ注文があれば置き換えの負担を上回るのかという点です。
試算式を逆にたどると、その件数が出ます。
- 損益分岐の切り替え件数(月)=月の運用負担÷(1件あたり削減できる時間×時間単価)
- 損益分岐の受注件数(月)=損益分岐の切り替え件数÷切り替え率
金額のままでも計算できますが、運用負担を時間単価で割って「電話番の何時間分か」に直すと、件数との関係がつかみやすくなります。
仮に月の運用負担が電話番20時間分に当たるとします。
1件8分の削減なら、1,200分÷8分で、月150件が切り替わって初めて負担と釣り合います。
得意先の半分しか切り替わらない見込みなら、電話受注の総数として月300件が必要になります。
この形にしておくと、条件のどこを変えれば元が取りやすくなるかが見えます。
運用負担の軽い受付方法を選ぶ、1件あたりの削減時間が長い注文から切り替える、切り替え率を上げる、という三つの方向です。
件数の少ない事業者でも、1件ごとの聞き取りや折り返しが長い、手戻りの処理が重いといった事情があれば、損益分岐の件数は下がります。
「小規模なら何件以上」という公的な目安はないため、自社の負担額を入れて求めた件数で判断します。
試算の結果、損益分岐に届かないと分かった場合も、記録と試算は無駄になりません。
手戻りがどの工程で多いかが分かれば、注文票の様式をそろえる、復唱の手順を決めるといった、置き換え以外の方法で減らせる部分が見えてきます。
件数が増えたときに同じ式で試算し直せば、置き換えを始める時期の判断にも使えます。
「小規模」の制度上の定義との違い
「小規模」という言葉は、制度の上では決まった意味を持ちます。
中小企業基本法は、小規模企業者を、おおむね常時使用する従業員が20人以下(商業またはサービス業を主たる事業とする場合は5人以下)の事業者としています2。
中小企業基盤整備機構の整理では、卸売業・小売業などの商業は5人以下、工業・鉱業・運送業などは20人以下が小規模企業者です。
一方、卸売業の中小企業者は資本金1億円以下または従業員100人以下の会社で、小規模企業者とは別の線が引かれています3。
この定義は、効果の試算には関係しません。
制度上は小規模企業者に当たらない従業員10人の卸売業でも、電話受注が少なければ損益分岐に届かないことがあります。
逆に、5人以下の事業者でも、件数や1件あたりの手間が大きければ上回ることがあります。
定義を確かめる必要があるのは、導入費用に補助金などの支援制度を使おうとするときです。
制度ごとに対象や要件が定められているため、所管の最新の公募要領で自社が該当するかを確認します。
得意先が一部しか切り替えない場合の効果と、電話との並行運用
切り替え率別の感度表
得意先にとっては、新しい画面の操作を覚えること自体が負担です。
そのため、すべての得意先が最初から切り替わる前提で試算すると、効果を大きく見積もりがちです。
切り替え率をいくつか置いて効果の変わり方を並べておくと、どこまで切り替えれば元が取れるかを説明しやすくなります。
次の表は、月300件、1件8分の削減、並行運用の管理の手間を月4時間と置いた仮の例です。
| 切り替え率 | 切り替わる件数(月) | 削減工数(月) | 並行運用の手間を引いた正味(月) |
|---|---|---|---|
| 30% | 90件 | 12時間 | 8時間 |
| 50% | 150件 | 20時間 | 16時間 |
| 80% | 240件 | 32時間 | 28時間 |
前の節と同じく運用負担を電話番20時間分とすると、30%と50%では正味の削減が負担に届かず、80%で上回ります。
前の節の損益分岐は並行運用の手間を入れずに計算していました。
手間の4時間を加えると、必要な削減は24時間、つまり月180件の切り替えになり、この条件では切り替え率がおよそ6割を超えたところで釣り合います。
感度表で見るべきなのは、どの切り替え率で負担を上回るかという境目と、その境目に得意先の実情から届きそうかどうかです。
件数の多い数社が切り替えるだけで6割に届くなら、現実的な計画になります。
小口の得意先が多く件数が分散しているなら、境目は遠くなります。
記録から得意先ごとの月の件数を並べておけば、どの得意先が切り替われば何%になるかを具体的に数えられます。
並行運用で増える負担
一部の得意先が電話のまま残る間は、注文の入り口が二つになります。
電話で受けた注文は従来どおり聞き取って入力し、画面から届いた注文は内容を確かめて処理します。
同じ担当者が、この二つの流れを並行して回すことになります。
電話が残る得意先の分は、公的資料が指摘する手入力の転記もそのまま残るので1、その分の削減は見込めません。
並行運用で増えるのは、二つの入り口から来た注文を取りこぼさず、一つの出荷予定にまとめる手間です。
画面の注文を確認する時刻を決めていないと、電話の対応中に届いた注文を見落とし、出荷が一日遅れるといった事態が起こりえます。
電話で受けた注文も担当者が新しい受付方法の画面へ入力して一本化するやり方もありますが、その場合、電話分の入力の手間は残ります。
感度表に並行運用の手間を入れたのは、このためです。
試算では、切り替えた得意先の分の削減が、二つの入り口を管理する手間を上回るかを見ます。
切り替え率が低いまま長く止まるほど、並行運用の手間が効果を食う期間も長くなります。
いつまでに何割を目指すかを試算の段階で決めておくと、途中で判断がぶれにくくなります。

▼ 図の内容を文字で読む
- 電話で受ける注文
- 従来どおり聞き取って入力する
- 手入力の転記が残り、その分の削減は見込めない
- 画面から届く注文
- 内容を確かめて処理する
- 確認する時刻を決めないと見落とし、出荷が遅れる
- 一つの出荷予定へ
- 取りこぼさずにまとめる手間が増える
- 削減がこの手間を上回るかを試算で見る
どの注文・得意先から切り替えるか:効果を確かめながら進める
先に切り替える対象の選び方
試算で使った入力値は、切り替えの順番を決める材料にもなります。
効果が出やすいのは、次のような得意先や注文です。
- 月の件数が多く、一社で切り替え率を押し上げられる得意先
- 品番や数量が定型で、毎回似た注文を出す得意先
- 聞き間違いや入力漏れによる訂正が多かった得意先
- 折り返しが多く、電話番の手を長く止めている得意先
反対に、特注品や都度の価格相談を伴う注文は、電話で話しながら決めること自体に意味があります。
無理に画面へ移すと、得意先は備考欄に長い説明を書き、受注側は結局電話で確かめ直すことになり、手間が二重になります。
こうした注文は電話に残し、定型の注文から移すほうが、試算で見込んだ削減と実際との差が小さくなります。
得意先の発注担当者に依頼するときは、切り替えで相手にとって何が変わるかを具体的に伝えます。
電話がつながるのを待たずに注文できる、品番や数量を電話口で読み上げなくてよくなる、といった変化は、相手の手間が減る点として説明できます。
得意先ごとに取引の関係や相手側のシステムの事情は違います。
順番は件数の多さだけでなく、依頼に応じてもらいやすいかどうかも加味して決めます。
1〜3か月後の測り直し
切り替えを始めたら、1〜3か月後に、最初と同じ記録用紙・同じ項目で測り直します。
比べるのは、電話で受けた件数、1件あたりの処理時間、手戻りの件数、画面で届いた注文の確認にかかった時間です。
記録の取り方を変えてしまうと、減ったのが置き換えの効果なのか、記録の違いなのかが分からなくなります。
測り直した数字を試算と並べると、どこが見込みと違ったかが分かります。
削減が見込みより小さければ、画面確認の時間が想定より長いのか、切り替えた得意先が電話でも問い合わせてきているのかを見ます。
見込みどおりなら、次に切り替える得意先を選び、同じ順で試算と測り直しを繰り返します。
一度に全得意先へ広げるより、測った結果を根拠に次の一歩を決めていくほうが、上司への説明にも自社の数字を使い続けられます。

▼ 図の内容を文字で読む
- 削減工数と損益分岐を試算する
- 定型の注文が多い得意先から切り替える
- 1〜3か月後に同じ記録方法で測り直す
- 試算と比べて次に切り替える得意先を選ぶ
どの作業を「置き換えで減る工程」に数え、どれを残すかは、自社の受注の流れを外から見たほうが判断しやすい部分です。
記録した件数と時間をもとに、試算の入力値の置き方と、減る工程・残る工程の切り分けを一緒に確かめられます。無料相談で要件を整理する
要点の整理
| 工程の切り分け | 聞き取り・入力は減り、例外注文の確認や出荷連絡は残る前提で分ける |
|---|---|
| 試算の式 | 件数×切り替え率×(減る工程の時間+手戻り率の下がり幅×手戻り処理時間) |
| 公的な削減率 | 51.4%は受発注データ連携の実証での中小企業の平均。前提にせず、試算を点検する目安にする |
| 損益分岐 | 運用負担÷1件あたりの削減の価値で、必要な切り替え件数を求める |
| 並行運用 | 二つの入り口を管理する手間を差し引いて、必要な切り替え率を見る |
| 切り替えの順番 | 件数が多く定型で、手戻りの多い得意先から始め、1〜3か月後に測り直す |
得意先ごとの切り替えの順番や並行運用の進め方は、取引の関係や既存の受注の仕組みによって変わり、社内だけでは決めにくいことがあります。 試算と測り直しの結果を見ながら、次に切り替える得意先の候補と、電話に残す注文の線引きを整理できます。
よくある質問
電話受注を完全にやめず、電話とWeb受注を併用してもよいですか。
併用して構いません。
特注品や価格相談を伴う注文は、電話で話しながら決めるほうが手戻りが少ないこともあります。
ただし、注文の入り口が二つになる間は、取りこぼしを防ぐ確認や出荷予定へのまとめ直しの手間が増えます。
その手間を試算に入れ、切り替えた分の削減が上回るかで判断します。
電話受注の所要時間は、どう記録すれば試算に使える数字になりますか。
1件ごとに、受けた時刻・得意先・通話を終えた時刻・入力を終えた時刻・折り返しや訂正の有無を書き残します。
通話の時間と、通話後の在庫確認や入力の時間を分けて記録するのがこつです。
期間は1〜2週間を目安にし、注文が集まる月初や締め日前の週を含めます。
手戻り(聞き間違い・入力漏れ)の件数を数えていない場合、どう見積もればよいですか。
過去の訂正伝票や再出荷の記録が残っていれば、そこから件数を拾えます。
残っていない場合は、時間の記録と同じ期間に、訂正や再出荷が起きた注文へ印を付けて数えます。
それでも見込みが立たないときは、手戻りの削減分を入れずに試算してみてください。
手戻り分がなくても負担を上回るかどうかを見れば、控えめな判断になります。
得意先が切り替えに応じないとき、試算の前提はどう直せばよいですか。
試算式の切り替え率を、実際に応じてもらえそうな得意先の件数から計算し直します。
感度表で境目に届かなければ、件数の多い得意先に絞って依頼する、目標の時期を延ばすといった計画の見直しが必要です。
応じない理由が操作の負担なのか、相手側のシステムの事情なのかを聞いておくと、次の依頼の仕方を考えられます。
「小規模事業者」の制度上の定義は、効果の試算や導入判断に関係しますか。
効果の試算には関係しません。
損益分岐を決めるのは件数・1件あたりの削減時間・負担額で、従業員数の区分ではないためです。
定義が関係するのは、補助金などの支援制度を使う場合です。
中小企業基本法では、小規模企業者はおおむね従業員20人以下(商業またはサービス業は5人以下)とされています2。
実際の対象や要件は、所管の最新の公募要領で確認します。
- 1 出典:中小企業庁(ミラサポplus)「企業間のデータ連携で、受発注の業務コストを削減する!」(2020年)
- 2 出典:e-Gov法令検索「中小企業基本法 第2条第5項」(現行法令)
- 3 出典:独立行政法人中小企業基盤整備機構「中小企業・小規模企業者の定義」(2026年)
画像の出典元
- Group of business professionals analyzing financial documents in an office setting./Photo by Tiger Lily on Pexels
